برای تحلیل آلفا، قبل از نمودار باید هویت پروژه را روشن کرد. ALPHA با نامهای Alpha Finance Lab، Alpha Venture DAO و Stella معرفی شده و صفحه رسمی استیکینگ آن اکنون از انتقال به LitLayer صحبت میکند. مقالهای که فقط معرفی قدیمی آلفا را تکرار کند، بخش تعیینکننده وضعیت امروز را از قلم میاندازد.
پرسش سرمایهگذار این است که توکن فعلی در مسیر جدید چه جایگاهی دارد و چه حقوقی برای دارندگان آن مشخص شده است. تغییر نام یا محصول، بهتنهایی حق دریافت توکن تازه یا درآمد جدید ایجاد نمیکند. وعده انتشار جزئیات را هم نباید به منفعت قطعی تبدیل کرد.
این مقاله درباره ALPHA مرتبط با Stella است و به پروژههای همنام مربوط نیست. تاریخ بررسی منابع ۲۷ اکتبر ۲۰۲۶، برابر با ۵ آبان ۱۴۰۵ است.
ارز آلفا چیست
استلا در معرفی محصول، پروتکلی برای راهبردهای اهرمی معرفی شده است. مدل آن با نام Pay As You Earn یا PAYE، بهجای تکیه صرف بر بهره ثابت، تقسیم بازده راهبرد را توضیح میدهد. نام ALPHA در تغییر برند حفظ شده است.
در معرفیهای قدیمیتر، وامدهی و راهبرد اهرمی دو سمت محصول بودند. کسی که توکن را میخرد، الزاماً سپردهگذار یا کاربر همان راهبرد نیست. ریسک و حقوق این موقعیتها باید جدا بررسی شوند.
منظور از هزینه استقراض صفر چیست
عبارت تبلیغاتی «بهره استقراض صفر» را نباید سود رایگان دانست. سهم از بازده، کارمزد معامله، هزینه شبکه و زیان راهبرد ممکن است همچنان وجود داشته باشد. برای مقایسه، هزینه نهایی و شرایط تسویه را بخوانید.
اهرم میتواند زیان را بزرگ کند. خرید ALPHA هم مالکیت خودکار موقعیتهای درآمدزای پروتکل ایجاد نمیکند. ارزش توکن باید از کاربرد و شرایط جاری آن تحلیل شود.
تغییر مسیر از استلا به LitLayer
صفحه رسمی استیکینگ میگوید استلا در حال انتقال به LitLayer، با توصیف پروتکل انتزاع معاملات دائمی، است و مشوقهای دارندگان استیکشده را بعداً اعلام میکند.
این متن، اطلاعیه روشن و کامل درباره نسبت تبدیل، موعد دریافت یا حقوق همه دارندگان نقدی نیست. در منابع قابل دسترس این بررسی، جزئیات نهایی این موارد تأیید نشد. بنابراین نمیتوان برای ALPHA ارزش قطعی یک دارایی جدید محاسبه کرد.
پیش از تصمیم، تاریخ اطلاعیه، شرایط واجدبودن، وضعیت استیک و قرارداد مقصد را بررسی کنید. پیام شخصی یا وبسایت مشابه، جای اطلاعیه رسمی را نمیگیرد. این مقاله اتصال کیف پول یا انجام مهاجرت پیشنهاد نمیکند.
وضعیت قیمت و نقدشوندگی آلفا
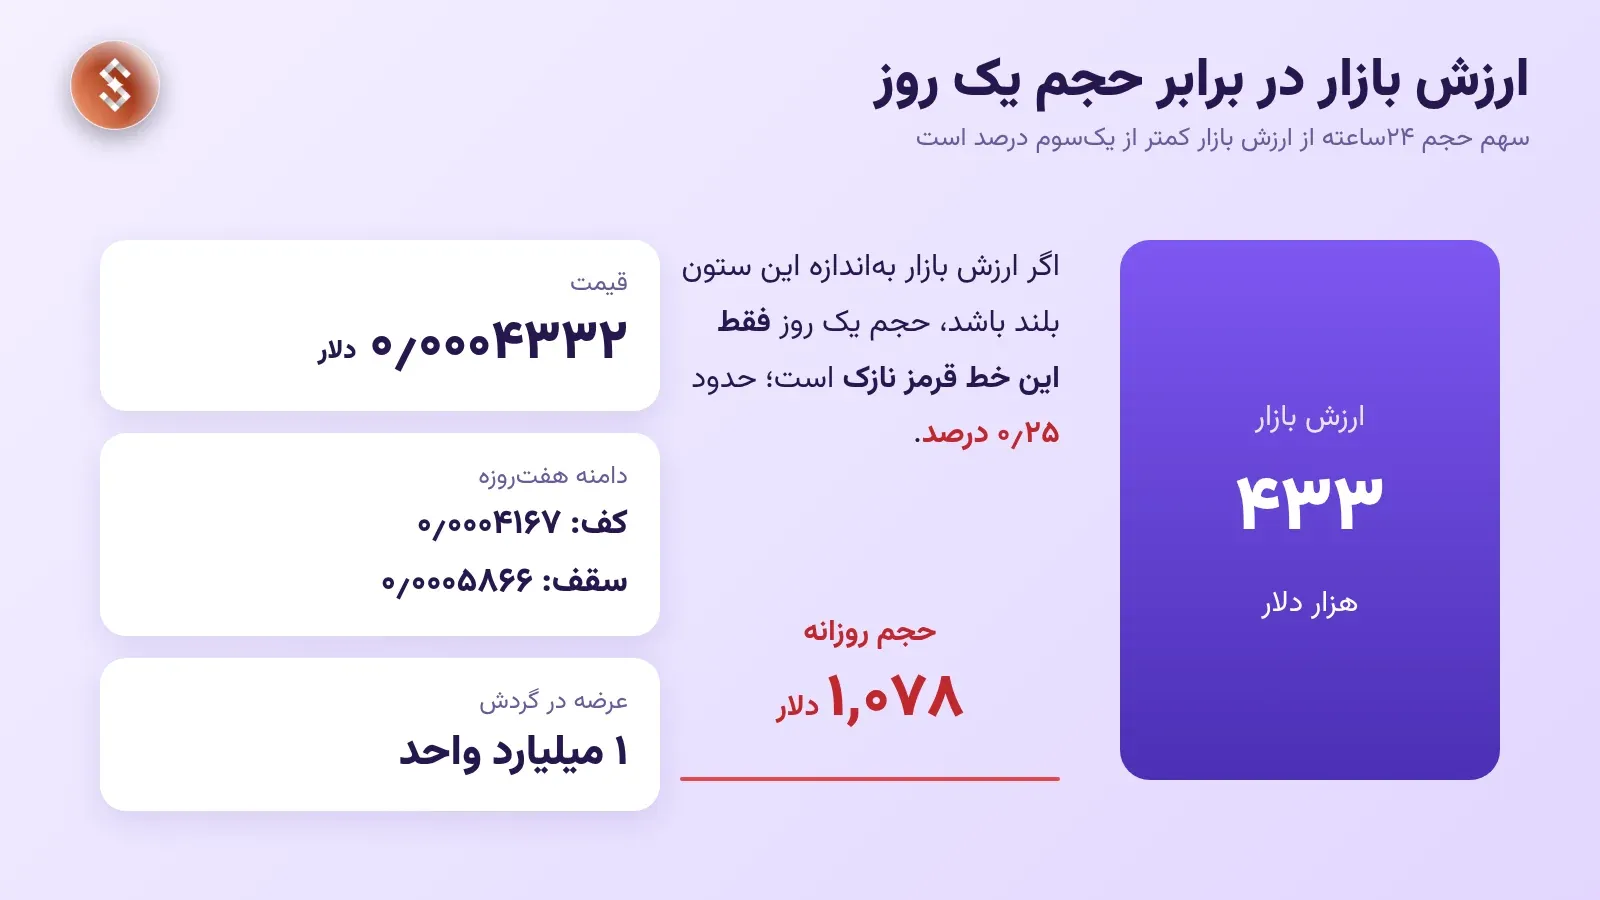
کوینگکو در زمان بررسی قیمت نزدیک ۰٫۰۰۰۴۳۳۲ دلار، ارزش بازار حدود ۴۳۳ هزار دلار و حجم روزانه نزدیک ۱٬۰۷۸ دلار را نشان میداد. عرضه در گردش و کل در این منبع یک میلیارد واحد درج شده بود.
| شاخص | مقدار تقریبی گزارششده |
| قیمت ALPHA | ۰٫۰۰۰۴۳۳۲ دلار |
| ارزش بازار | ۴۳۳ هزار دلار |
| حجم ۲۴ساعته | ۱٬۰۷۸ دلار |
| عرضه در گردش | یک میلیارد واحد |
| دامنه هفتروزه | ۰٫۰۰۰۴۱۶۷ تا ۰٫۰۰۰۵۸۶۶ دلار |
این حجم پایین، محدودیت اصلی تحلیل معاملاتی است. قیمت تابلو نشان نمیدهد سفارش بزرگتر با همان نرخ اجرا میشود. اختلاف داده تجمیعکنندگان یا بازارهای باقیمانده هم باید بررسی شود؛ عدد کوچک ارزش بازار، بهتنهایی فرصت محسوب نمیشود.
تاریخچه قیمت و مشکل تداوم فرضها
قیمتهای دوره Alpha Finance در شرایط محصول، عرضه و تقاضای متفاوت شکل گرفتهاند. مقایسه امروز با آن سقفها، بدون توضیح تغییر مسیر، میتواند خواننده را به نتیجه نادرست برساند.
یک برند ممکن است فناوری یا تیمش را تغییر دهد، اما بازار توکن قدیمی همان تقاضا را حفظ نکند. برای تحلیل، مسیر حقوق دارنده را در تمام این تغییرها دنبال کنید. پیوستگی نام یا نمودار، پیوستگی منفعت را ثابت نمیکند.
تحلیل بنیادی آلفا
محصول فعال و تقاضای قابل پرداخت
وجود رابط وامدهی یا راهبرد، به معنی درآمد کافی نیست. دارایی سپردهشده، تعداد کاربران و مبلغ کارمزد باید بررسی شوند. اگر کاربر برای مشوق موقت آمده باشد، ماندگاری او به سود نهایی وابسته میشود.
ارزش کل قفلشده را هم با خزانه متعلق به دارندگان اشتباه نگیرید. ممکن است دارایی مشتریان در قرارداد باشد، اما دارنده ALPHA حقی بر اصل آن نداشته باشد. نسبت بسیار پایین ارزش بازار به TVL، بدون فهم حقوق توکن، معیار ارزندگی مطمئنی نیست.
کاربرد تاریخی با حق فعلی تفاوت دارد
معرفیهای پیشین از استیکینگ، دریافت بخشی از کارمزد و حاکمیت صحبت کردهاند. \[1\] وضعیت جاری هر حق باید در قرارداد و تصمیمهای جدید تأیید شود. نمیتوان همه توضیحهای چند سال قبل را با اطلاعیه انتقال امروز جمع کرد و درآمد قطعی ساخت.
برای ارزشگذاری، مقدار کارمزد قابل توزیع و تعداد دارندگان واجد شرایط را مشخص کنید. اگر داده معتبر وجود ندارد، نتیجه باید محدود بماند. نرخ بازده روی رابط هم بدون پرداخت واقعی، درآمد تحققیافته نیست.
امنیت راهبردهای اهرمی
یک راهبرد ممکن است به وامدهنده، صرافی، اوراکل و قراردادهای دیگر وابسته باشد. خطای هر بخش میتواند بر موقعیت اثر بگذارد. تنوع نام پروتکلها به معنی استقلال ریسکها نیست؛ چند محصول ممکن است از وثیقه یا منبع داده مشترک استفاده کنند.
دارنده نقدی ALPHA مستقیماً همان موقعیت را ندارد، ولی رخداد امنیتی میتواند اعتماد و تقاضای توکن را تغییر دهد. ارزیابی امنیت باید نسخه و قرارداد مورد استفاده را مشخص کند.
مهمترین موضوع سال ۲۰۲۶
برای آلفا، وضوح مسیر محصول و حقوق توکن از یک هدف قیمتی بزرگ مهمتر است. تا وقتی نسبت ALPHA با LitLayer روشن نشده، نمیتوان رشد محصول جدید را خودکار به توکن فعلی نسبت داد.
در ارزیابی اخبار، تحویل محصول، کاربران پرداختکننده و سازوکار منفعت را جدا بنویسید. سه خبر درباره یک تغییر نام، سه منبع درآمد ایجاد نمیکنند. شمار دنبالکنندگان هم نقدشوندگی قابل اجرا را نشان نمیدهد.
تحلیل تکنیکال روزانه آلفا
دامنه روزانه گزارششده حدود ۰٫۰۰۰۴۱۶۷ تا ۰٫۰۰۰۴۴۱۱ دلار بود. \[3\] در بازاری با حجم بسیار کم، این محدودهها بیشتر مرز معاملات ثبتشدهاند تا حمایت و مقاومت پرقدرت.
| مرجع | کاربرد تحلیلی |
| ۰٫۰۰۰۴۱۶۷ دلار | کف بازه مشاهدهشده |
| ۰٫۰۰۰۴۴۱۱ دلار | سقف روزانه گزارششده |
| ۰٫۰۰۰۵۸۶۶ دلار | سقف دامنه هفتروزه |
یک معامله کوچک میتواند آخرین قیمت را جابهجا کند. پیش از تفسیر شکست، تعداد معاملات، عمق سفارش و هزینه خروج را ببینید. محاسبه RSI روی بازار کممعامله ممکن است عدد تولید کند، اما اعتبار اقتصادی آن محدود باشد.
تحلیل هفتگی و امکان خروج
در نگاه هفتگی، اول بررسی کنید آیا معامله پیوسته وجود دارد. کندلهای بدون معامله یا تغییر قیمت ناشی از یک استخر کمعمق، برای تشخیص روند کافی نیستند.
سری کامل کندل هفتگی و دفتر سفارش اینجا استخراج نشده است. بنابراین تغییر روند یا کف قطعی اعلام نمیشود. نشانه بهتر، بازگشت حجم قابل اجرا همراه با روشنشدن وضعیت توکن است؛ افزایش درصدی قیمت بدون امکان فروش، سود تحققیافته نیست.
پیشبینی پایان سال ۲۰۲۶
| سناریو | شرط لازم | نتیجه قابل بررسی |
| مثبت | حقوق روشن ALPHA و بازگشت تقاضای قابل اجرا | امکان بهبود ارزشگذاری |
| میانه | ادامه ابهام و حجم محدود | نوسان کماعتبار و دشواری خروج |
| منفی | نبود منفعت یا کاهش بازارهای فعال | افزایش احتمال زیان و گیرکردن دارایی |
بدون داده کافی، محدوده عددی پایان سال ساخته نمیشود. رشد چندبرابری روی ارزش بازار کوچک از نظر ظاهری ممکن است، اما مبلغی که میتوان فروخت، محدودکننده نتیجه سرمایهگذار است.
پیشبینی سایتها درباره آلفا
بعضی صفحات با نام قدیمی Alpha Finance باقی ماندهاند. قبل از استفاده، نماد، قرارداد، تاریخ و وضعیت محصول را مقایسه کنید. مدلی که تغییر مسیر و نقدشوندگی را نمیبیند، ممکن است عددی دقیق برای مسئلهای نادرست تولید کند.
در این بررسی، پیشبینی عددی قابل اتکایی برای وضعیت جاری ALPHA انتخاب نشد. تحلیل سناریویی بر حقوق توکن و امکان معامله متمرکز است. نبود هدف عددی به معنی کماهمیتبودن بررسی نیست؛ نشانه محدودبودن شواهد است.
آینده آلفا در سالهای ۲۰۲۷ تا ۲۰۳۰
در ۲۰۲۷، باید معلوم شود انتقال اعلامشده چه خروجی و چه حقی برای دارندگان داشته است. وعدهای که هنوز شرایطش روشن نیست، درآمد آینده قطعی محسوب نمیشود.
برای ۲۰۲۸، استفاده تجاری و سهم توکن از آن مطرح خواهد بود. محصول موفق هم میتواند توکن قدیمی را خارج از اقتصاد اصلی نگه دارد؛ پیوند باید مستند باشد.
در ۲۰۲۹، دوام نقدشوندگی و شفافیت گزارشها را بررسی کنید. یک بازار با چند معامله پراکنده، نگهداری بلندمدت را قابل مدیریت نمیکند.
تا ۲۰۳۰، سناریوی مثبت به حقوق روشن و تقاضای واقعی نیاز دارد. در سناریوی ضعیف، نام پروژه باقی میماند، اما توکن محل جذب تقاضای محصول نیست. برای این افق، عدد قطعی بدون اطلاعات تازه معنای محدودی دارد.
آیا آلفا به یک دلار برمیگردد
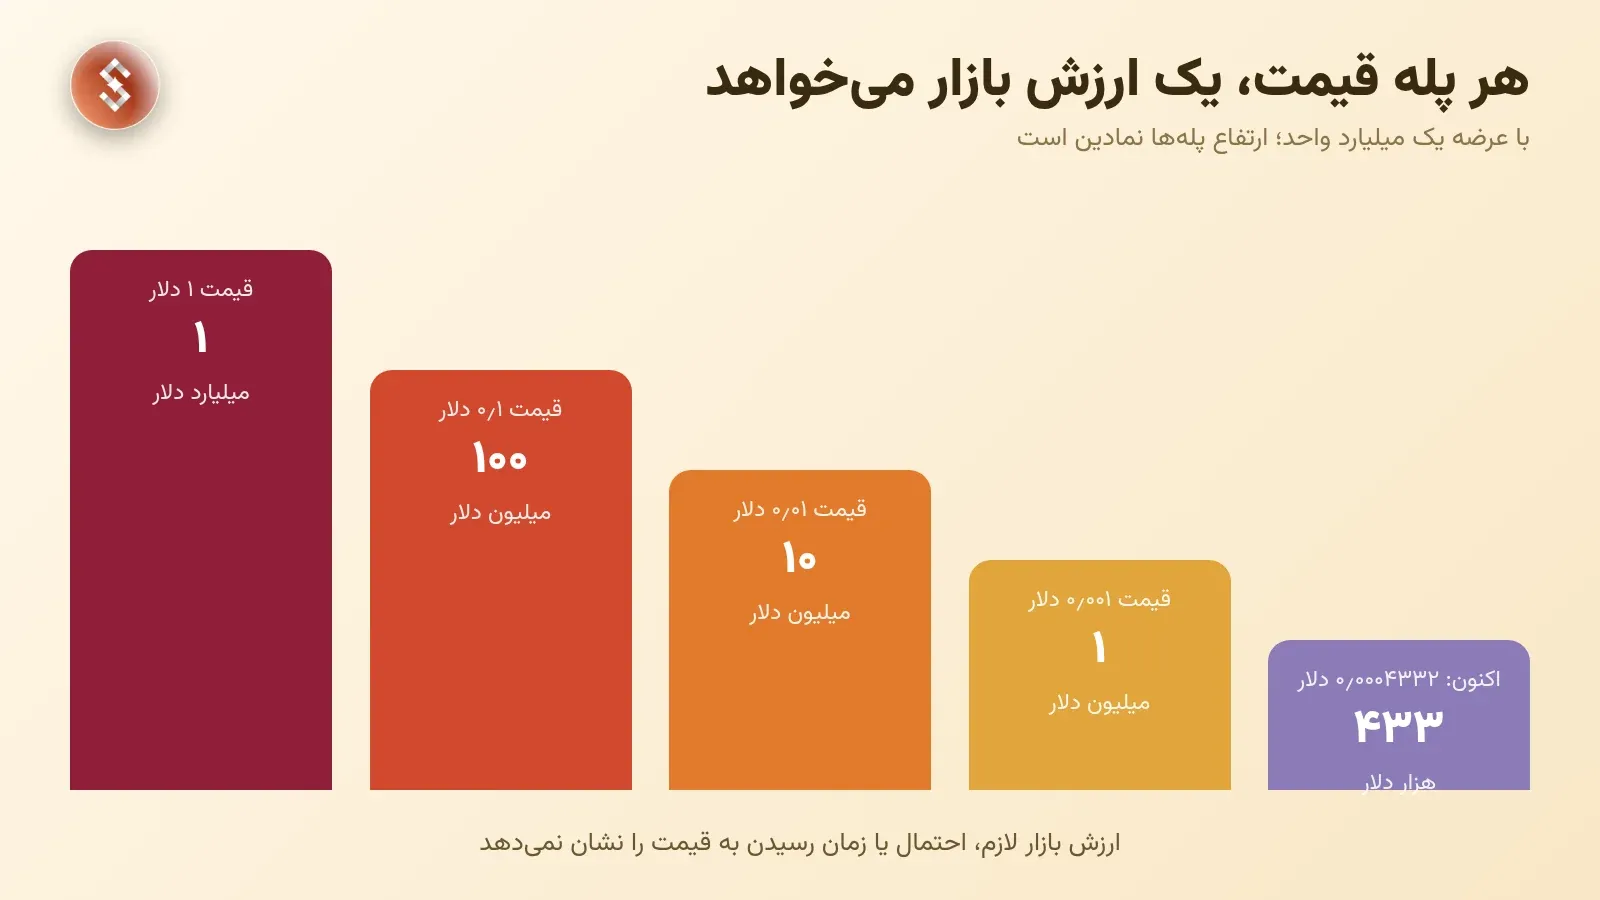
با فرض عرضه یک میلیارد واحد، قیمت یک دلار به ارزش بازار یک میلیارد دلار نیاز دارد. در برابر قیمت مشاهدهشده، این هدف رشد بسیار بزرگی میخواهد.
| قیمت فرضی | ارزش بازار با عرضه ثابت |
| ۰٫۰۰۱ دلار | یک میلیون دلار |
| ۰٫۰۱ دلار | ده میلیون دلار |
| ۰٫۱ دلار | صد میلیون دلار |
| ۱ دلار | یک میلیارد دلار |
این جدول پیشبینی نیست. برای ارزیابی هر ردیف، باید تقاضا، حقوق و نقدشوندگی متناسب وجود داشته باشد. تجربه قیمت گذشته تعهدی برای بازگشت ایجاد نمیکند.
آیا آلفا برای سرمایهگذاری مناسب است
در شرایط داده مشاهدهشده، ابهام حقوق توکن و حجم پایین، ارزیابی را دشوار میکنند. کسی که وارد میشود باید بتواند احتمال فروشنرفتن در قیمت تابلو و زیان شدید را بپذیرد.
خرید برای دریافت مشوق احتمالی، به شرایط رسمی نیاز دارد. فرض نکنید خرید امروز، شما را شامل سابقه استیک یا تاریخ ثبت موجودی گذشته میکند. زمان واجدشدن ممکن است با زمان انتشار خبر تفاوت داشته باشد.
نکات کاربران ایرانی
کارمزد انتقال روی شبکه انتخابی، حداقل برداشت و نسخه دارایی را پیش از خرید ببینید. در توکنی با حجم اندک، کارمزد و لغزش میتواند بخش بزرگی از سرمایه کوچک را مصرف کند.
برای اتصال به خدمات مهاجرت یا استیکینگ، آدرس را از مسیر رسمی تطبیق دهید. در این مقاله، نبود تأیید جزئیات مهاجرت صریحاً اعلام شده است؛ از آن دستور اجرایی استخراج نکنید.
جمعبندی آینده آلفا
آینده ALPHA در سال ۲۰۲۶ بیش از هر چیز به روشنشدن رابطه توکن با مسیر جدید و بازگشت تقاضای قابل اجرا وابسته است. معرفی قدیمی دیفای و فاصله زیاد از سقف، برای خرید کافی نیست. حقوق دارنده و امکان فروش را پیش از هدف قیمتی بررسی کنید.
سؤالات متداول
منظور این مقاله کدام آلفاست
ALPHA پروژه Stella با پیشینه Alpha Finance و Alpha Venture DAO؛ پروژههای همنام موضوع مقاله نیستند.
تغییر برند به معنی تبدیل قطعی توکن است
خیر. نسبت تبدیل، شرایط و قرارداد مقصد باید جدا اعلام و تأیید شوند.
TVL بالا یعنی ALPHA ارزان است
بدون فهم حقوق توکن و کیفیت داده، چنین نتیجهای معتبر نیست.
خرید ALPHA درآمد وامدهی میدهد
نگهداری نقدی با سپردهگذاری در محصول وامدهی متفاوت است.
قیمت یک دلار ممکن است
به ارزش بازار، تقاضا و حقوق آینده وابسته است. قیمت تاریخی احتمال بازگشت را تعیین نمیکند.
منابع
\[1\] معرفی تاریخی محصول استلا در پژوهش بایننس: مشاهده منبع
\[2\] صفحه رسمی استیکینگ و اعلان LitLayer: مشاهده منبع
\[3\] داده بازار ALPHA: مشاهده منبع
\[4\] رابط رسمی محصول: مشاهده منبع
\[5\] مشخصات و قرارداد معرفیشده ALPHA: مشاهده منبع