dYdX را باید هم بهعنوان یک محل معامله و هم بهعنوان شبکهای با توکن مستقل بررسی کرد. ممکن است صرافی حجم معاملات خوبی داشته باشد، اما ارزش DYDX همپای آن رشد نکند. برای فهم این فاصله، باید درآمد خالص، پاداشها، بازخرید توکن و عرضه قابل فروش را کنار هم گذاشت.
در سال ۲۰۲۶، دو موضوع تحلیل را تغییر دادهاند: سازوکار درآمد و بازخرید همچنان برای دارندگان اهمیت دارد، اما محصول Arcus را نباید ادامه مستقیم dYdX Chain فرض کرد. نسخه قدیمی اتریومی توکن هم مسیر تبدیل سابق را ندارد. این مقاله درباره DYDX بومی dYdX Chain است، مگر جایی که صریحاً از ethDYDX صحبت شود.
تاریخ بررسی منابع ۲۷ اکتبر ۲۰۲۶، برابر با ۵ آبان ۱۴۰۵ است. سناریوها برداشت تحلیلیاند و اعداد بازار به زمان دریافت اطلاعات تعلق دارند.
ارز dydx چیست و چه کاربردی دارد
dYdX Chain شبکهای مبتنی بر Cosmos SDK برای معاملات مشتقه غیرمتمرکز است. DYDX در امنیت شبکه از طریق استیکینگ و در حاکمیت کاربرد دارد. خرید این توکن با بازکردن موقعیت معاملاتی در صرافی تفاوت دارد؛ دارنده توکن، صرفاً با نگهداری آن، سود معاملات کاربران را دریافت نمیکند.
در قرارداد دائمی، معاملهگر میتواند بدون سررسید ثابت، موقعیت خرید یا فروش داشته باشد. اهرم، نرخ تأمین مالی و نقدشدن وثیقه به این نوع معامله مربوطاند. کسی که فقط DYDX نقدی میخرد، وارد همان قرارداد نشده است، اما قیمت توکنش میتواند از وضعیت کسبوکار معاملاتی اثر بگیرد.
تفاوت DYDX و ethDYDX
ethDYDX نسخه اتریومی قدیمی است. پل تبدیل به شبکه مستقل، طبق اعلام رسمی، از ۱۳ ژوئن ۲۰۲۵ دیگر پشتیبانی نمیشود. ارسال توکن قدیمی به قرارداد پل، به معنی دریافت DYDX بومی نیست. بعضی مستندات قدیمی هنوز مهاجرت را بدون پایان معرفی میکنند؛ اطلاعیه تعطیلی پل، وضعیت جدیدتر را توضیح میدهد.
قبل از خرید، نام دارایی، شبکه واریز و برداشت و بازار آن را کنترل کنید. اختلاف قیمت دو نسخه لزوماً فرصت آربیتراژ نیست؛ ممکن است امکان تبدیل وجود نداشته باشد.
وضعیت قیمت و عرضه DYDX
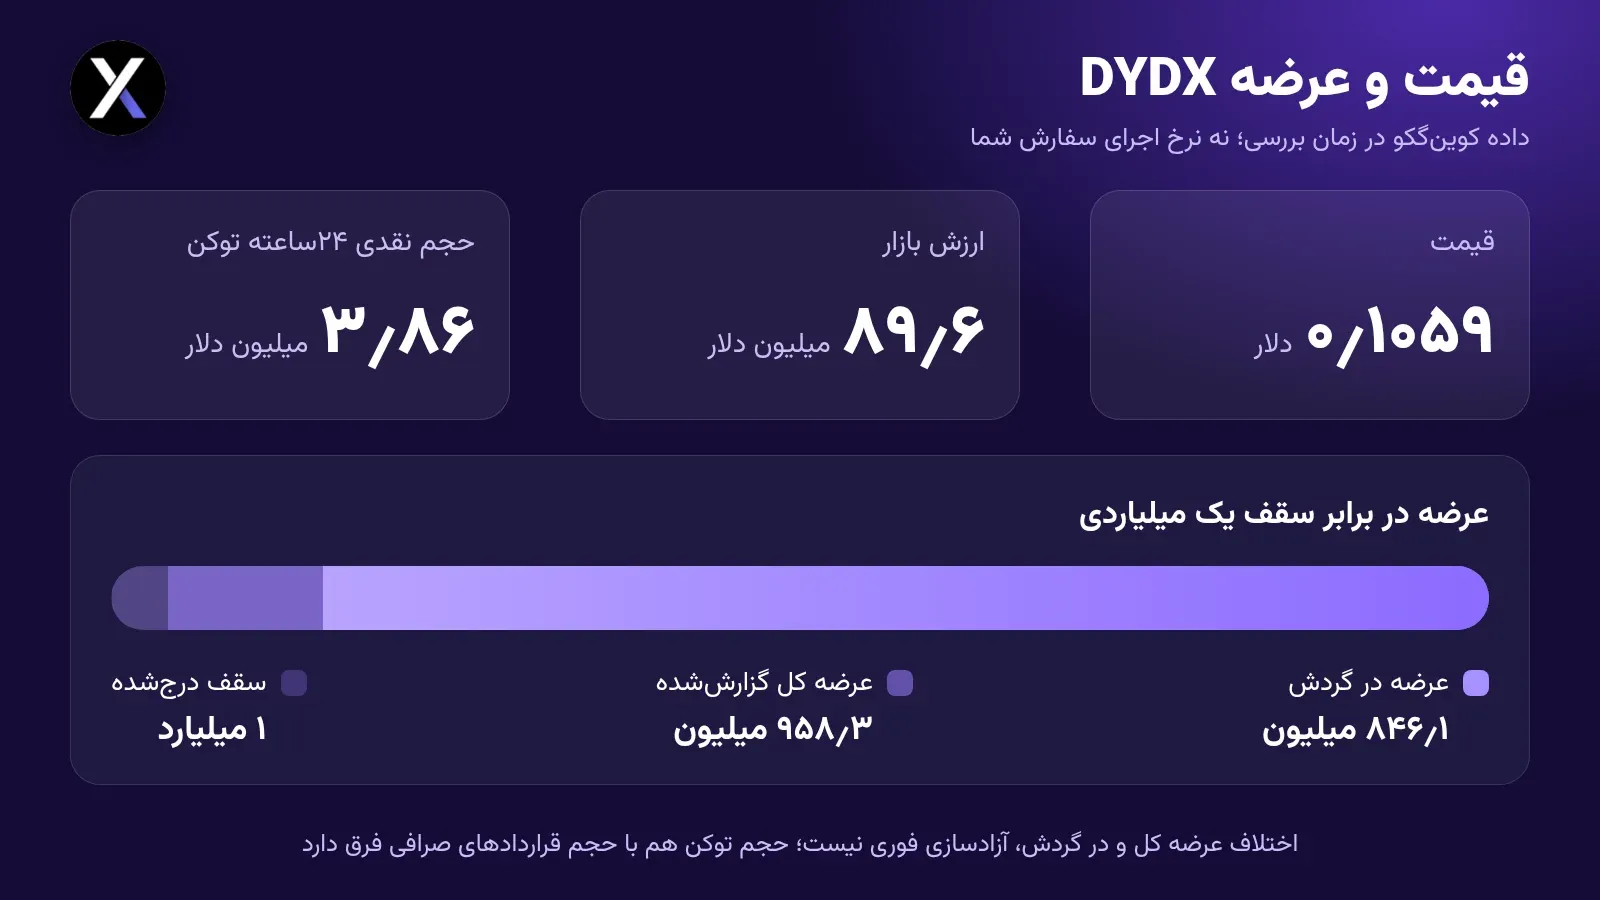
کوینگکو در زمان بررسی، قیمت حدود ۰٫۱۰۵۹ دلار، ارزش بازار ۸۹٫۶ میلیون دلار و عرضه در گردش نزدیک ۸۴۶٫۱ میلیون واحد را گزارش میکرد. سقف عرضه درجشده یک میلیارد واحد بود.
| شاخص | مقدار تقریبی در زمان بررسی |
| قیمت | ۰٫۱۰۵۹ دلار |
| ارزش بازار | ۸۹٫۶ میلیون دلار |
| عرضه در گردش | ۸۴۶٫۱ میلیون DYDX |
| عرضه کل گزارششده | ۹۵۸٫۳ میلیون DYDX |
| حجم معاملات نقدی ۲۴ساعته توکن | ۳٫۸۶ میلیون دلار |
حجم معاملات خود توکن با حجم قراردادهای صرافی فرق دارد. جمعزدن این دو، تصویری نادرست از تقاضای خرید DYDX میسازد. اختلاف عرضه کل و در گردش را هم نباید یک آزادسازی فوری فرض کرد؛ زمان و شرایط ورود هر بخش باید از برنامههای مربوط بررسی شود.
تاریخچه قیمت و خطر مقایسه نسخهها
افت شدید از سقف، بهتنهایی ارز را ارزان نمیکند. برای DYDX مسئله دیگری هم وجود دارد: نمودار نسخه قدیمی اتریومی و دارایی بومی ممکن است تاریخچه و سقف متفاوت نشان دهند. مقایسه یک قیمت امروز با سقف دارایی دیگری، درصد رشد گمراهکننده تولید میکند.
برای پیگیری عملکرد، یک بازار مشخص انتخاب کنید و بازده دلاری، بازده نسبت به بیتکوین و تغییر عرضه در گردش را همزمان ببینید. افزایش عرضه میتواند باعث شود بازگشت قیمت به سطح قبلی، ارزش بازار بیشتری بخواهد.
تحلیل بنیادی آینده dydx
درآمد خالص بهجای حجم خام
حجم زیاد وقتی ارزش تحلیلی بیشتری دارد که کارمزد واقعی ایجاد کند و برای حفظ آن، مشوق بیشتری پرداخت نشود. معاملهای که عمدتاً برای دریافت پاداش انجام میشود، ممکن است با پایان پاداش ناپدید شود.
تعداد معاملهگران بازگشتی، عمق دفتر سفارش و درآمد خالص را دنبال کنید. بهترشدن این معیارها نشان میدهد محصول برای مشتری هزینهپرداز جذابتر شده است. رشد حجم یک روزه، چنین نتیجهای را ثابت نمیکند.
بازخرید چه اثری دارد
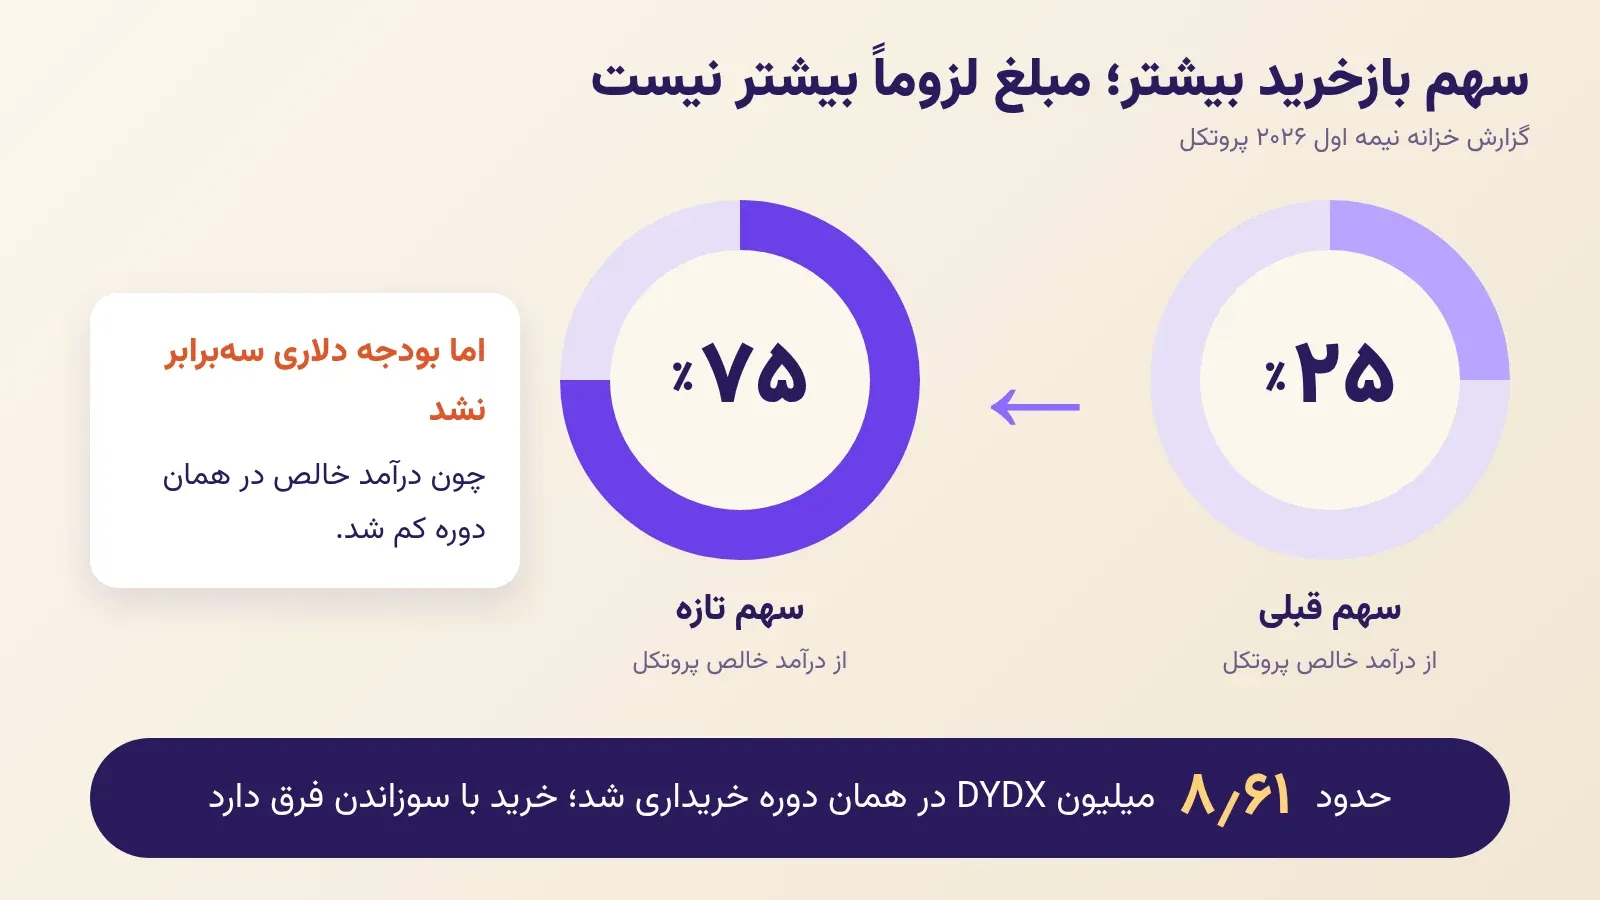
گزارش خزانه نیمه اول ۲۰۲۶، تخصیص ۷۵ درصد درآمد خالص پروتکل به بازخرید را توضیح میدهد. همان گزارش میگوید افزایش سهم بازخرید از ۲۵ به ۷۵ درصد، به دلیل کاهش درآمد، سهبرابرشدن بودجه دلاری را ایجاد نکرد. در آن دوره حدود ۸٫۶۱ میلیون DYDX خریداری شد.
پس «درصد بیشتر» را باید کنار «مبلغ کمتر یا بیشتر» خواند. اگر درآمد نصف شود، افزایش سهم بازخرید ممکن است اثر مورد انتظار را نداشته باشد. توکن خریداریشده و استیکشده هم با توکن سوزاندهشده تفاوت دارد؛ مالکیت و امکان استفاده بعدی آن باقی میماند.
استیکینگ و بازده واقعی
بنیاد توضیح داده پاداش استیکینگ از کارمزدهای زنجیره و به USDC پرداخت میشود. \[1\] میزان دریافتی به درآمد، قواعد حاکمیتی، کارمزد اعتبارسنج و مقدار استیک وابسته است.
دریافت پاداش دلاری، افت اصل DYDX را جبرانشده فرض نمیکند. ارزش پاداش، زیان احتمالی توکن، زمان خروج و ریسک اعتبارسنج را با هم حساب کنید. نرخ بازده نمایشدادهشده در یک روز هم تعهد سالانه نیست.
مهمترین تغییر پروژه در سال ۲۰۲۶
در بیانیه بنیاد درباره Arcus، این محصول مستقل و روی زیرساخت جدا معرفی شده است. همان بیانیه تأکید میکند dYdX Chain به فعالیت خود ادامه میدهد و مبادله یا مهاجرت تازهای برای توکن اعلام نشده است.
بنابراین، خبر همکاری یا رشد Arcus را نمیتوان بدون سازوکار مشخص به درآمد DYDX نسبت داد. پرسش درست این است که آیا توافق، قرارداد یا تصمیم حاکمیتی معتبری برای انتقال منفعت وجود دارد؟ شباهت تیم یا نام تجاری کافی نیست.
تحلیل تکنیکال روزانه DYDX
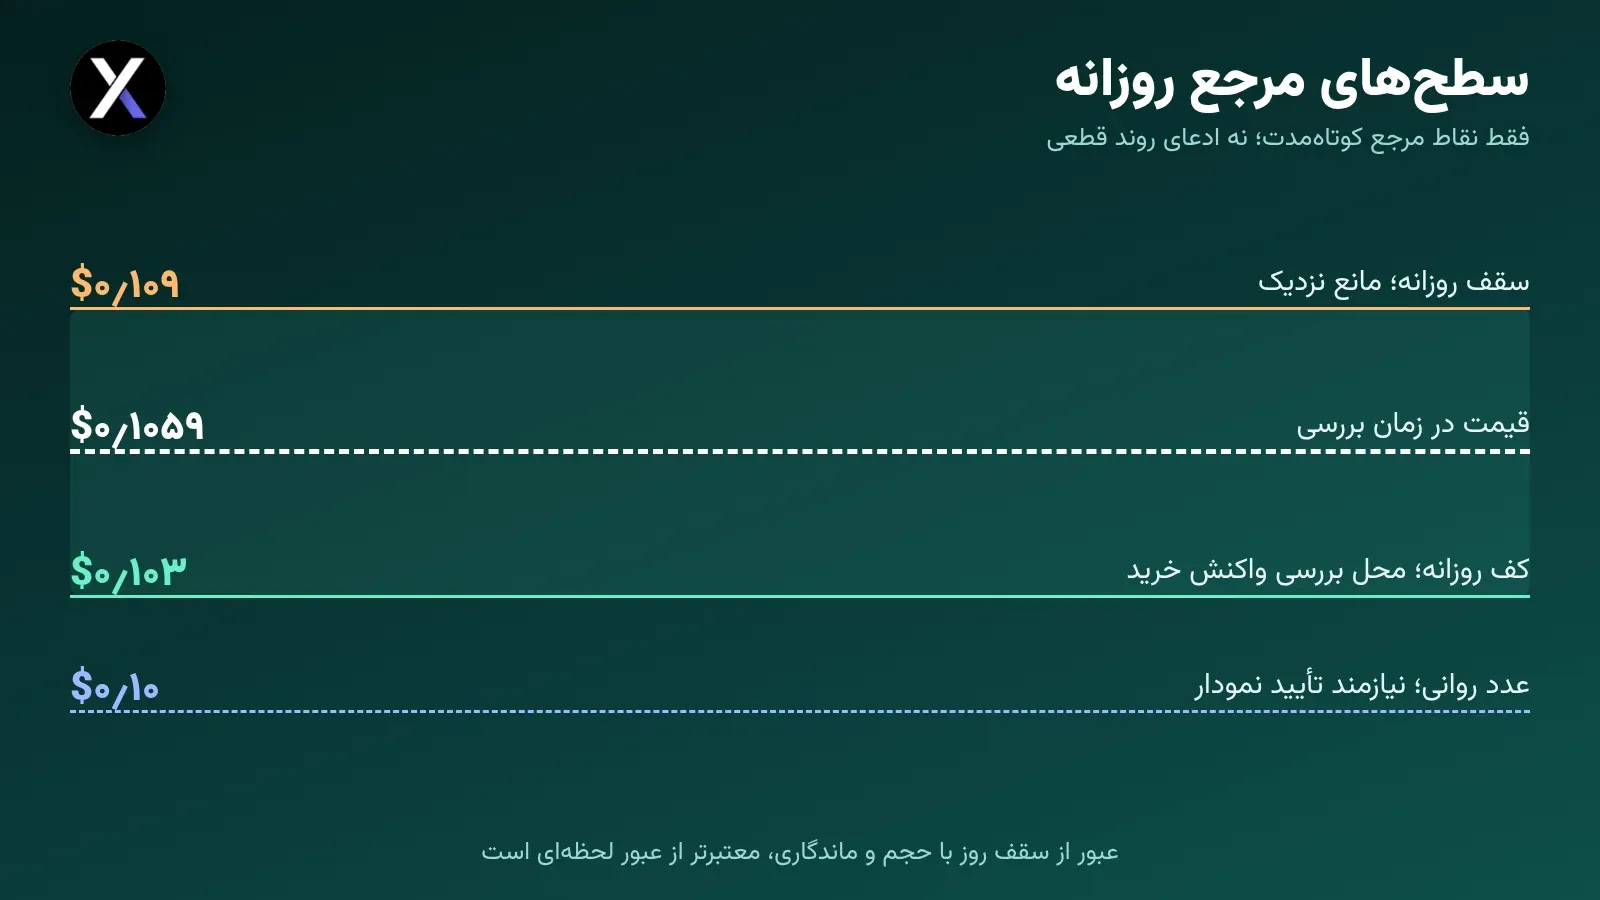
دامنه روزانه گزارششده در منبع بازار حدود ۰٫۱۰۲۶ تا ۰٫۱۰۹۱ دلار بود. \[3\] این دامنه، فقط نقاط مرجع کوتاهمدت میدهد و برای ادعای روند قطعی کافی نیست.
| سطح مرجع | برداشت تحلیلی |
| حدود ۰٫۱۰۳ دلار | کف روزانه و محل بررسی واکنش خرید |
| حدود ۰٫۱۰۹ دلار | سقف روزانه و مانع نزدیک |
| ۰٫۱۰ دلار | عدد روانی با نیاز به تأیید نمودار |
عبور از سقف روز با حجم نقدی و ماندگاری بالای آن، از عبور لحظهای معتبرتر است. برگشت زیر کف، احتمال ادامه فشار فروش را مطرح میکند. برای مقاومت بعدی، باید داده کندلی همان صرافی را دید؛ این مقاله از یک دامنه روزانه، حمایتهای دورتر استخراج نمیکند.
تحلیل هفتگی و معیار تغییر روند
در بررسی هفتگی، بستهشدن کندلها، کفهای متوالی و حجم نقدی را مبنا قرار دهید. چون سری کامل کندل هفتگی در این بررسی استخراج نشده، تغییر روند هفتگی یا واگرایی قطعی اعلام نمیشود.
برای تأیید بازیابی، قیمت باید یک سقف معتبر قبلی را بازپس بگیرد و در اصلاح بعدی کف بالاتری حفظ کند. رشد کوتاه پس از افت، میتواند فقط واکنش موقت باشد. افزایش اهرم بدون رشد خرید نقدی هم حرکت را شکنندهتر میکند.
پیشبینی پایان سال ۲۰۲۶
| سناریو | شواهد موردنیاز | پیامد احتمالی |
| مثبت | رشد درآمد خالص و تقاضای نقدی | امکان بازیابی مقاومتهای بالاتر |
| میانه | درآمد کمنوسان و بازخرید محدود | نوسان همراه بازار |
| منفی | افت سهم بازار و درآمد | کاهش تقاضا و فشار بر قیمت |
در این سناریوها، عدد قطعی پایان سال تعیین نشده است. مبنای ارزشگذاری باید با درآمد جاری بهروز شود؛ دو ماه باقیمانده تا دسامبر برای تغییر انتظارات کافی است، اما نتیجه مشخصی را تضمین نمیکند.
نظر سایتهای پیشبینی
نسخه قابل بازیابی کوینکدکس برای DYDX، تاریخ ۱۲ سپتامبر ۲۰۲۶ داشت و حدود ۰٫۰۷۸ دلار را برای پایان ۲۰۲۶ و ۰٫۲۳۶ دلار را برای پایان ۲۰۳۰ برآورد میکرد. این داده مربوط به بیش از یک ماه قبل از نگارش است و پیشبینی تازه اکتبر محسوب نمیشود.
این مثال نشان میدهد تاریخ مدل به اندازه عدد اهمیت دارد. پیشبینی قدیمی را نمیتوان کنار قیمت امروز گذاشت و بازده احتمالی دقیق ساخت. مدل هم جای تحلیل درآمد و رقابت صرافی را نمیگیرد.
آینده DYDX در سالهای ۲۰۲۷ تا ۲۰۳۰
در ۲۰۲۷، توان حفظ معاملهگران و استقلال عملیاتی زنجیره باید سنجیده شود. اگر مشتریان پس از پایان مشوقها بمانند، ارزیابی درآمد قابل اتکاتر خواهد شد.
برای ۲۰۲۸، کیفیت رقابت تعیینکنندهتر میشود. کاربر به سرعت اجرا، عمق بازار و هزینه نهایی توجه میکند. سابقه برند مانع جابهجایی او به بازار بهتر نیست.
در ۲۰۲۹، نسبت هزینههای نگهداری، مشوقها و درآمد اهمیت دارد. پرداخت پاداش با فروش دارایی خزانه، همان درآمد تکرارشونده نیست.
تا ۲۰۳۰، سناریوی مثبت به کسبوکار معاملاتی پایدار و رابطه روشن آن با DYDX نیاز دارد. اگر درآمد کاهش پیدا کند یا منفعت محصولات تازه به توکن نرسد، رشد کل صنعت مشتقه برای توجیه خرید کافی نخواهد بود.
آیا DYDX میتواند به یک دلار برسد
با فرض ثابتماندن عرضه در گردش نزدیک ۸۴۶ میلیون واحد، قیمت یک دلار به ارزش بازاری حدود ۸۴۶ میلیون دلار نیاز دارد. با عرضه یکمیلیاردی، این رقم یک میلیارد دلار خواهد بود. این محاسبه احتمال رشد را تعیین نمیکند؛ اندازه ارزشگذاری را نشان میدهد.
ارزش بازار با پول نقد لازم برای ورود برابر نیست. برای سنجش هدف، درآمد، نرخ رشد و تقاضای قابل حفظ را با آن مقایسه کنید. پایینبودن قیمت اسمی، هدف یک دلار را خودبهخود ساده نمیکند.
ریسکها و نکات خرید برای کاربران ایرانی
رقابت، تغییر قواعد پاداش، عرضه خزانه و خطای زیرساخت از ریسکهای پروژهاند. برای کاربر ایرانی، محدودیت خدمات رابط معاملاتی و صرافی، شبکه برداشت و شرایط استیبلکوین پاداش هم مطرح است. غیرمتمرکزبودن زنجیره، دسترسی بدون محدودیت به هر وبسایت را تضمین نمیکند.
خرید نقدی DYDX را از معامله اهرمی و سپردهگذاری در محصولات صرافی جدا کنید. اگر مبلغ شما کوچک است، هزینه انتقال و حداقل برداشت را پیش از واریز ببینید. بازده تومانی را هم جدا از تغییر دلاری توکن محاسبه کنید.
جمعبندی آینده ارز dydx
آینده DYDX به درآمد قابل حفظ و سهم توکن از فعالیت زنجیره وابسته است. بازخرید میتواند تقاضا ایجاد کند، ولی مبلغ آن و عرضه مقابل اهمیت دارد. هویت نسخه توکن و جدایی Arcus هم باید در هر تحلیل رعایت شود. برای خرید بلندمدت، گزارش درآمد و خزانه از وعده بازگشت به سقف قدیمی مفیدتر است.
سؤالات متداول
خرید DYDX به معنی سهامداری در شرکت است
خیر. حقوق توکن را باید از قواعد پروتکل و حاکمیت خواند؛ خرید آن مالکیت سهام شرکت ایجاد نمیکند.
میتوان ethDYDX را مثل گذشته تبدیل کرد
پل سابق دیگر پشتیبانی نمیشود. از ارسال دارایی به قرارداد قدیمی بر اساس آموزشهای تاریخگذشته خودداری کنید.
بازخرید همان توکنسوزی است
خیر. دارایی خریداریشده میتواند نگهداری یا استیک شود. سوزاندن به سازوکار جداگانه نیاز دارد.
رشد Arcus قیمت DYDX را بالا میبرد
رابطه خودکار تأیید نشده است. باید منفعت مستقیم برای زنجیره و توکن مشخص شود.
DYDX برای نگهداری بلندمدت مناسب است
برای بررسی، درآمد، رقابت، عرضه و قیمت ورود را کنار هم بگذارید. افت تاریخی بهتنهایی معیار خرید نیست.
منابع
\[1\] dYdX Foundation، بیانیه استقلال زنجیره و Arcus: مشاهده منبع
\[2\] اطلاعیه رسمی تعطیلی پل: مشاهده منبع
\[3\] داده بازار DYDX: مشاهده منبع
\[4\] گزارش خزانه نیمه اول ۲۰۲۶: مشاهده منبع
\[5\] پیشبینی کوینکدکس، نسخه بازیابیشده سپتامبر: مشاهده منبع